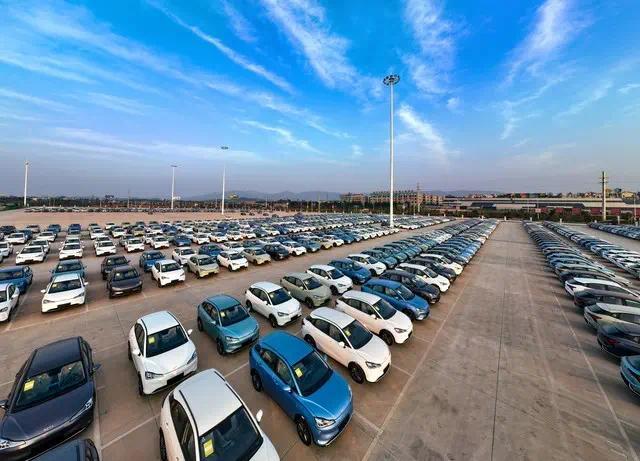
新能源车的 "孤儿车" 焦虑,正从车友群的互助求助,演变为全行业的公共课题。据行业统计,截至今年 5 月,国内已有 23 家新能源车企进入破产、清算或全面停摆状态,涉及已合规售出的乘用车约 85 万辆。这些车大多还能正常行驶,但原厂配件停产、车机服务器关停,购车时承诺的终身质保、终身 OTA,多数没能兑现。与之对照的是,公安部数据显示,截至 6 月底全国新能源汽车保有量已达 4897 万辆,占汽车总量的 13.19%。一边是保有量逼近 5000 万辆,一边是企业退场留下巨额售后欠账,"重销售、轻服务" 的结构失衡,在这一刻显出真容。
三大配资"孤儿车" 并非无法可依。《汽车销售管理办法》第二十一条白纸黑字:供应商应当及时公布停产或停止销售的车型,并保证其后至少 10 年的配件供应和相应售后服务。可惜条文管得住销售,管不住倒闭。威马申请破产后,车主电池故障 "全城无人敢修"—— 故障码被原厂加密,普通设备读不出来,改用拆车电池包,报价接近整车价格的三分之一;高合 HiPhi X 车主修个前脸,仅前大灯就报出 5.7 万元;哪吒进入破产程序后,40 余万车主收到车联网服务终止通知。承诺写进合同,服务却随企业一起退场,10 年之约沦为 "空头支票"。
维修无门,根子在技术封锁与商业闭环的双重锁死。燃油车时代配件高度通用,副厂件、拆车件自由流通,品牌倒了路边店照样能修;而新能源 "三电系统" 高度集成且加密 ——BMS 数据读不出、故障码锁死、核心配件只认授权渠道,第三方维修厂 "拿不到配件、读不了数据、匹配不了系统",只能盲修或放弃。更要命的是商业动机:整车销售利润收窄后,售后成了车企的利润奶牛,电池整包更换毛利率可超 150%、模组维修仅约 30%,"只换不修" 由此大行其道。前端卖车让利、后端维修补血,这套闭环越牢固,第三方空间越逼仄。与此同时,全国具备新能源维修能力的企业仅 2 万至 3 万家,与近 4900 万辆保有量严重失衡,既缺设备,更缺人才 ——"电池 + 电子" 的复合属性,让传统机修工难以转身。
问题摆在眼前,政策也正在加速补课。10 月 10 日,工信部等四部门公示征求意见稿,首次将 "维修经济性" 纳入新车准入管理,倒逼车企从设计源头回答 "好不好修、修得起修不起";此前,《新能源汽车废旧动力电池回收和综合利用管理暂行办法》4 月 1 日施行,明确 "能修的不换";6 月,商务部等九部门发文,禁止车企以消费者选择第三方维修为由拒绝承担三包责任。司法层面亦有突破:最高法将威马重整案纳入参考案例库,2026 年 4 月法院批准的重整计划中,3424 万元车联网服务费被认定为共益债务优先清偿。动作不少,方向也对,但大多仍是事后补救,离 "事前兜底" 还差得远。
紧迫感同样有数据为证:市场监管总局数据显示,2025 年新能源汽车召回 105 次、涉及 265.2 万辆,占全年召回总量近四成;中国质量协会测评显示,2025 年百辆新车故障达 109 次,同比增加 18 次,售后服务满意度却降至 79 分。车越卖越多,故障不降反升,售后体验持续下滑 —— 只算销量账、不算售后账,今天多卖一辆车,明天就可能多一辆 "孤儿车"。
破局之道,行业已有共识:把售后保障前移到准入门槛,探索按销量计提 "售后保障专项保证金",推动技术资料与软件权限独立托管,让第三方维修体系接得住;同步强化职业院校定向培养,打通 "培训 — 认证 — 就业" 通道。说到底,新能源汽车的成熟,不能只比谁卖得快、谁迭代猛,更要看谁对消费者负责得久。让每一辆售出的车都修得起、养得起,这不是对企业的苛求配资平台是否支持查成交,而是产业从 "规模领先" 走向 "体系成熟" 必须支付的账单。(素材引用人民日报客户端 车企没了,数十万辆新能源“孤儿车”谁来负责修?)
合法证券配资服务网提示:本文来自互联网,不代表本网站观点。